द फॉलोअप डेस्क, रांची
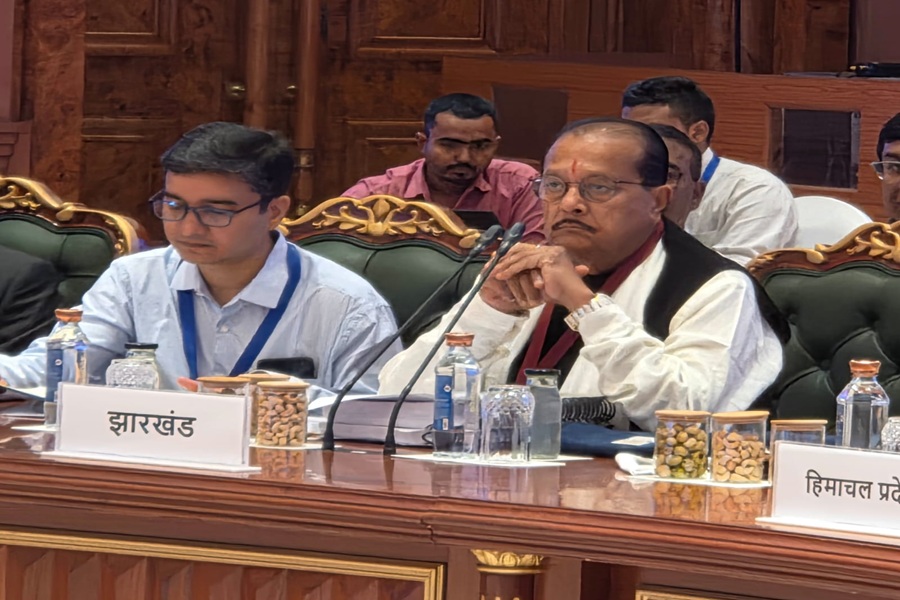
Jharkhand GST Council News: वित्त मंत्री राधाकृष्ण किशोर ने कहा है कि खनिज उत्पादक राज्यों की मदद के लिए एक वैकल्पिक तंत्र बनाया जाना चाहिए। कोयले से जीएसटी हटाया जाना चाहिए। इसकी जगह राज्यों को वैट लगाने का अधिकार दिया जाना चाहिए। उन्होंने कहा कि झारखंड को जीएसटी दरों के युक्तिकरण के कारण लगभग 4,000 करोड़ का नुकसान हुआ है। VBGRAMG की फंडिंग व्यवस्था में बदलाव से भी राज्य पर 4,000 करोड़ का अतिरिक्त वित्तीय बोझ पड़ा है। MMDR अधिनियम में हुए संशोधन से लगभग 14,000 करोड़ का प्रभाव पड़ा है। इसके अतिरिक्त 1.36 लाख करोड़ की बकाया राशि भी झारखंड को नहीं मिली है। जीएसटी मुआवजा उपकर समाप्त किए जाने से करीब 2,500 करोड़ प्रति वर्ष का राजस्व अंतर पैदा हुआ है। इसके निदान के लिए काउंसिल को वैकल्पिक सहायता तकनीक उपलब्ध कराने पर विचार करना चाहिए। वित्त मंत्री आज दिल्ली में GST Council की बैठक में झारखंड का पक्ष रख रहे थे।

जहां कोयला ज्यादा, वहां बिजली का उत्पादन कम
झारखंड के पास भारत के कुल कोयला भंडार का लगभग 23.27 प्रतिशत है। झारखंड, ओडिशा और पश्चिम बंगाल मिलकर भारत के लगभग 57 प्रतिशत कोयला भंडार है। इसके बावजूद पूर्वी क्षेत्र में देश की उपयोगिता-आधारित स्थापित बिजली उत्पादन क्षमता का मात्र 10 प्रतिशत है। वहीं पश्चिमी क्षेत्र में यह लगभग 35 प्रतिशत, दक्षिणी क्षेत्र में 27.5 प्रतिशत और उत्तरी क्षेत्र में 27.3 प्रतिशत है। जबकि कोयला उत्पादन के कारण झारखंड पर्यावरण प्रदूषण, सामाजिक दुष्प्रभाव का दंश झेल रहा है। वन समाप्त हो रहे हैं। भूमि वंजर होती जा रही है। झारखंड कोयला उत्पादन करता है, जबकि दूसरे प्रदेश इससे कई गुणा अधिक आर्थिक मूल्य पैदा करता है। लाभ लेता है। एक संभावित समाधान यह है कि कोयले को जीएसटी के दायरे से बाहर रखा जाए और राज्यों को कोयले पर वैट लगाने की अनुमति दी जाए। सितंबर 2025 से पहले लागू 5 प्रतिशत की दर के आधार पर उत्पादक राज्य अंतर-राज्यीय आवाजाही पर 2 प्रतिशत सीएसटी भी लगा सकते हैं। वर्तमान जीएसटी व्यवस्था के तहत अंतर-राज्यीय कोयला बिक्री पर लगने वाले आईजीएसटी से उत्पादक राज्यों पर कर का वास्तविक लाभ नहीं पड़ता। इस बदलाव से कोयला उत्पादक राज्यों के राजस्व को मजबूत किया जा सकता है और साथ ही बिजली उत्पादन पर कर का बोझ 18 प्रतिशत से घटकर 5 प्रतिशत हो सकता है।
जीएसटी डेटा में पारदर्शिता आवश्यक
जीएसटी व्यवस्था में वस्तुओं और सेवाओं की आपूर्ति के स्रोत एवं गंतव्य, कर देनदारी, इनपुट टैक्स क्रेडिट (ITC) का सृजन एवं उपयोग, आईजीएसटी के आगमन एवं निकासी तथा सरकारों के बीच होने वाले निपटान से संबंधित महत्वपूर्ण आंकड़े उपलब्ध हैं। हम राज्यवार और HSN-वार Source–Destination–ITC–Settlement Statement की एक संस्थागत व्यवस्था स्थापित करने का अनुरोध करते हैं। अर्थात, ऐसा विवरण उपलब्ध कराया जाए जिससे यह स्पष्ट हो सके कि किसी राज्य से कितनी आपूर्ति हुई, वह किन राज्यों में गई, उससे कितना आईटीसी उत्पन्न और उपयोग हुआ तथा संबंधित कर राजस्व का राज्यों के बीच किस प्रकार निपटान हुआ।